


내 곁에 국민연금
3,71.48K Arvustused
Rakenduse andmed
- Versioon
- 3.0.8
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 5 000 000+
- Arendaja
- National Pension Service
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
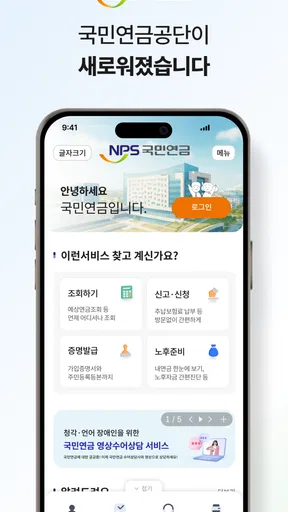
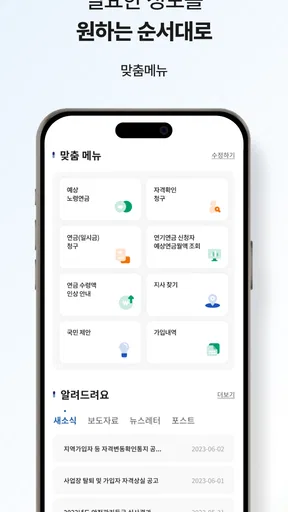
 Analüüsis AppCompare
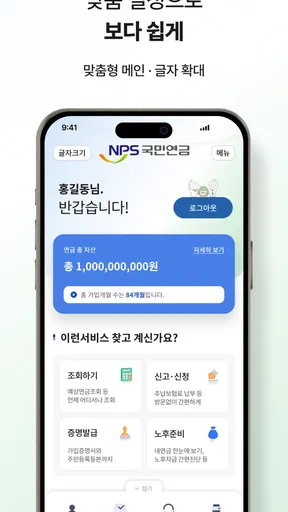
Kui pensioniiga tundub veel kaugel, on pensioni kohta teabe otsimine lihtne edasi lükata. Kui aga soovid teada, milline võiks olla sinu eeldatav pension või milliseid rahvapensioni teenuseid saad kasutada, on 내 곁에 국민연금 praktilisem lähtekoht kui juhuslik veebist otsimine. Mina vaataksin seda kui ametlikku finantsrakendust, mis aitab pensioniga seotud info telefonis ühte kohta tuua.
Rakenduse arendaja on National Pension Service ning selle põhieesmärk on anda ligipääs eeldatavatele pensionisummadele ja pensioniteenustele olenemata sellest, kus parasjagu viibid. See ei ole investeerimisrakendus ega igapäevase eelarve jälgimise tööriist. Selle väärtus tuleb hoopis sellest, et pensioni puudutav info on isiklik, pikaajaline ja sageli liiga oluline, et toetuda ainult üldistele kalkulaatoritele.
Minu hinnangul sobib see kõige paremini inimesele, kes tahab oma pensioniolukorrast aru saada ilma iga kord eraldi teeninduskanalit otsimata. Samal ajal tasub arvestada, et rakendus ei muuda pensioniteemat iseenesest lihtsaks: tulemuste mõistmiseks peab teadma, mida eeldatav summa tähendab, millised andmed seda mõjutavad ja millal on mõistlik ametlikult üle kontrollida.
Alustan küsimusest, mitte rakendusest
Hea kasutuskogemus algab siin enne rakenduse avamist. Kõigepealt tasub endalt küsida, mida täpselt teada tahan. Kas soovin lihtsalt näha eeldatavat pensionisummat, kontrollida oma pensioniga seotud infot või kasutada mõnda konkreetset rahvapensioni teenust? Kui eesmärk on ähmane, võib rakenduses liikudes tekkida tunne, et infot on palju, kuid otsuseni ei jõua.
Üks realistlik olukord on selline: inimene hakkab mõtlema, kas praegune töökorraldus ja sissetulek võimaldavad tulevikus soovitud elatustaset. Ta ei vaja esimesel hetkel keerukat finantsnõustamist, vaid lähtepunkti. Sellisel juhul avaksin rakenduse, vaataksin oma eeldatavat pensionisummat ning paneksin tulemuse kõrvale küsimused, millele oleks vaja hiljem ametlikku vastust.
Oluline on ka see, et eeldatav summa ei ole lubadus. Pension sõltub pika aja jooksul kogunenud andmetest ja tulevastest tingimustest. Seetõttu kasutaksin näitu suuna leidmiseks, mitte lõpliku rahalise otsuse tegemiseks. See on üks rakenduse peamisi tugevusi ja samas ka koht, kus kasutaja võib kergesti liiga palju järeldada.
Rakendus on tasuta ning selle vanusepiirang on PEGI 3, mis teeb selle tehniliselt sobivaks väga laiale kasutajaskonnale. Tegelik kasutegur sõltub siiski rohkem sellest, kas inimene oskab pensioniteavet oma olukorraga siduda, mitte sellest, kui vana ta on.
Tasub enne valimist lugeda

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske
Esimene samm on ligipääs ja õige teenuse leidmine
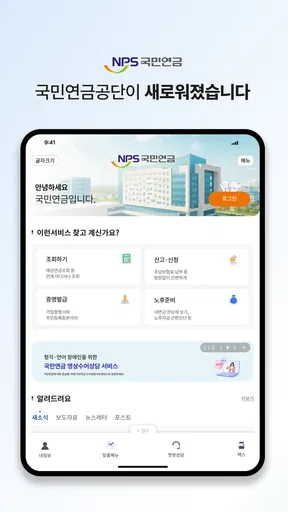
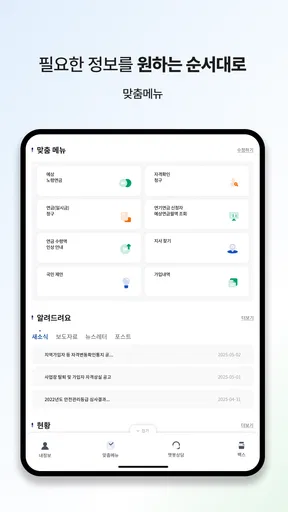
Kui rakendus on telefonis avatud, vaataksin esmalt, millised teenused on minu jaoks nähtavad ja kuidas on jaotatud pensioniga seotud tegevused. Sellises rakenduses on navigeerimise selgus eriti tähtis, sest kasutaja ei ava seda iga päev. Kui menüüloogika ununeb, peab järgmine kasutuskord olema siiski arusaadav.
Minu soovitus on mitte vajutada järjest kõiki valikuid, vaid alustada ühest eesmärgist. Kui eesmärk on pensionisumma vaatamine, keskendu sellele enne, kui hakkad teisi teenuseid uurima. Nii saad aru, millist infot rakendus kuvab ja milliseid samme hiljem vaja võib minna.
Siin tuleb mängu ka rakenduse versioon. Praegune versioon on 3.0.8 ning minimaalne toetatud operatsioonisüsteem on Android 6.0. Vanema seadmega kasutaja peaks enne paigaldamist kontrollima, kas telefon vastab sellele nõudele. See on väike, kuid praktiline detail: pensioniinfo otsimine võib katkeda juba enne kasutamist, kui seade on liiga vana või rakenduse töö ei ole sellel sujuv.
Rakenduse lühike sõnum “내 곁에 국민연금” rõhutab selle mõtet: pensioniteenus on telefonis käepärast. Mina ei võtaks seda siiski tähendusena, et kõik pensioniküsimused lahenevad ühe puudutusega. Käepärasus tähendab siin eelkõige seda, et infole ja teenustele pääseb ligi sobival ajal, mitte seda, et kasutaja ei pea enam midagi kontrollima.
Eeldatava pensionisumma vaatamine nõuab rahulikku lugemist
Kui jõuan pensionisumma vaatesse, vaataksin kõigepealt, mida näitaja täpselt kirjeldab. Kas tegemist on praeguste andmete põhjal koostatud hinnanguga, millise perioodi või tingimustega see seotud on ja kas ekraanil on eraldi selgitusi? Isegi kui summa on nähtav kohe, ei tasu piirduda ainult suure numbriga.
Minu jaoks on kasulikum võrrelda tulemust oma tegeliku eluplaaniga. Kui eluasemekulud, tervisega seotud väljaminekud või pere toetamise vajadus on tulevikus suured, ei anna üks pensioninäit üksi piisavat pilti. Rakendus aitab küll lähtekohta luua, kuid järgmine samm peab olema kasutaja enda analüüs.
Praktiline töövoog oleks järgmine: vaatan hinnangut, kirjutan üles, mis mulle arusaamatuks jäi, ja kontrollin seejärel, kas rakenduses on sama teema kohta täiendav teenus või selgitus. Kui küsimus puudutab minu konkreetset pensioniõigust või andmete õigsust, ei teeks ma otsust ainult näidu põhjal.
See on üks vähem ilmne kasutusviis: rakendus võib olla hea ettevalmistus enne ametliku kontakti võtmist. Selle asemel et pöörduda täiesti üldise küsimusega, saan esmalt aru, milline osa minu olukorrast vajab täpsustamist. Nii muutub hilisem suhtlus tõhusamaks ja ma ei pea alustama nullist.
Teenuste kasutamisel liigun ühe toimingu kaupa
Pensioniteenused võivad kasutaja jaoks olla erineva tähtsusega. Mõni soovib lihtsalt infot vaadata, teine tahab teha konkreetse toimingu või kontrollida oma staatust. Mina alustaksin alati kõige väiksema riskiga tegevusest: vaataksin olemasolevat infot ja loeksin ekraanil olevad juhised enne kinnitamist.
Kui rakendus küsib sisestust või kinnitust, kontrolliksin enne jätkamist, kas olen õiges teenuses ja kas minu sisestatud andmed on õiged. Finantsrakenduses ei ole mõistlik tegutseda kiirustades ainult sellepärast, et nupp on nähtaval. Üks vale valik võib tähendada, et pean hiljem kogu toimingu uuesti läbi tegema või abi otsima.
Siin on rakenduse mugavus võrreldes tavapärase veebibrauseri kasutamisega üsna selge. Telefonis saan pensioniteenuse juurde tagasi tulla ilma, et peaksin iga kord otsingumootoris õiget ametlikku lehte leidma. Samas on brauser parem valik inimesele, kes soovib korraga võrrelda mitut allikat, avada suurel ekraanil pikemaid juhiseid või töötada dokumentidega.
Rakendus ei ole minu meelest mõeldud pensioni teemal pikalt kirjutamiseks või ulatuslikuks planeerimiseks. Selle tugevus on konkreetse toimingu juurde jõudmine. Kui kasutaja tahab koostada põhjalikku isiklikku pensioniplaani, tuleks rakenduse näite käsitleda ühe sisendina, mitte kogu lahendusena.
Rakendusest ametliku suhtluseni
Iga ametlik finantsteenus vajab hetke, mil digitaalne vaade ei ole enam piisav. Näiteks võivad andmed olla ebatäpsed, kasutaja ei pruugi mõista arvutuse alust või tekib küsimus, mida ekraanil olev selgitus ei lahenda. Sellises olukorras ei prooviks ma rakendust korduvalt sulgeda ja avada, vaid paneksin kirja konkreetse probleemi.
Kasulik on märkida, millist teenust kasutasin, millist tulemust nägin ja milline osa jäi ebaselgeks. Kui pöördun seejärel National Pension Service’i poole, saan anda palju täpsema kirjelduse kui lihtsalt “pensioniinfo ei ole õige”. See on rakenduse kasutamisel oluline töövoo osa: digitaalne teenus annab esmase pildi, inimene või ametlik tugikanal aitab erandit selgitada.
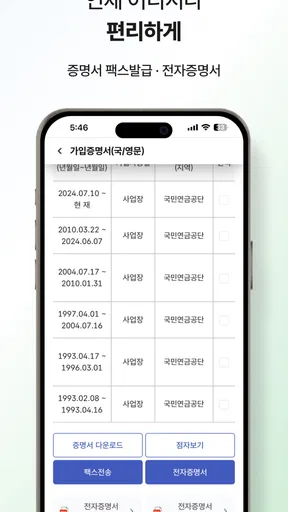
Samuti ei eeldaks ma, et rakenduses kuvatav tulemus on alati kohe kasutatav tõend iga teise asjaajamise jaoks. Kui mõni asutus, tööandja või muu ametlik protsess vajab kindlat dokumenti või eraldi kinnitust, kontrolliksin nõutud vormi enne tegutsemist. Ekraanil nähtav kokkuvõte ja ametlik dokument ei pruugi täita sama eesmärki.
See eristus aitab vältida üht levinud viga: kasutaja näeb rakenduses numbrit ja arvab, et selle võib kopeerida ükskõik millisesse vormi või otsusesse. Mina kasutaksin numbrit esmaseks planeerimiseks ning kontrolliksin ametlikku kasutusviisi siis, kui mängu tuleb taotlus, õigus või kohustus.
Mida tulemusega peale hakata?
Rakenduse kõige nähtavam tulemus on parem ülevaade oma pensioniga seotud olukorrast. See võib olla väärtuslik isegi siis, kui summa ei ole selline, nagu lootsin. Teadmatus ei anna võimalust midagi läbi mõelda; konkreetne lähtekoht aitab otsustada, kas on vaja koguda lisainfot, muuta säästmisharjumusi või küsida nõu.
Minu jaoks oleks mõistlik pärast kasutamist teha kolm märkust: mida ma teada sain, mida ma veel ei tea ja milline on järgmine kontrollitav samm. Näiteks võib järgmine samm olla oma töö- või sissetulekuandmete ülevaatamine, pensioniteenuse juhiste uuesti lugemine või ametliku täpsustuse küsimine.
Üks praktiline näide on inimene, kes vahetab töökohta ja tahab enne uue finantsplaani tegemist näha, kuidas tema pensioniinfo paistab. Ta ei peaks rakendusest otsima ainult kinnitust, et kõik on korras. Targem on võrrelda nähtavat infot oma tööelulise olukorraga ja pöörata tähelepanu sellele, kas mõni periood või andmekirje vajab täiendavat kontrolli.
Teine kasutusviis sobib pere vestluseks. Kui pensionist rääkimine jääb tavaliselt abstraktseks, saab rakenduse abil arutelu muuta konkreetsemaks. Siiski ei jagaks ma isiklikku pensioniteavet hooletult teistega ega teeks ekraanipiltidest vaikimisi pere finantsdokumenti. Telefonis nähtav info võib olla tundlik ning seda tasub käsitleda samasuguse ettevaatusega nagu pangarakenduse andmeid.
Kiirus ja sujuvus sõltuvad ka ülesandest
Pensionirakenduse puhul ei mõõda ma kiirust animatsioonide või pideva kerimise järgi, vaid selle järgi, kas jõuan oma küsimuseni ilma tarbetu otsimiseta. Kui avan rakenduse vaid eeldatava summa või ühe teenuse kontrollimiseks, on telefonis tegutsemine mugav. Põhjaliku võrdluse puhul muutub ekraan ise piiranguks ning brauser või arvuti võib olla tõhusam, isegi kui rakendus on juba paigaldatud.
Raskemal kasutushetkel, näiteks siis, kui kontrollin mitut pensioniga seotud asja järjest, liiguksin aeglasemalt ja kinnitaksin iga sammu eraldi. See ei ole koht, kus tasub võita mõni sekund hooletu vajutamisega. Kui vaade ei vasta ootusele, salvestaksin enda jaoks teenuse nime ja küsimuse, lõpetaksin korduva katsetamise ning prooviksin hiljem uuesti või pöörduksin ametliku kanali poole.
Ma ei ootaks, et selline rakendus oleks igapäevane taustal töötav tööriist. Seda kasutatakse tõenäoliselt sihipäraselt, mistõttu on olulisem, et järgmine kord oleks lihtne järje peale saada, kui et rakendust avataks sageli. Harv kasutamine tähendab ka, et oma eesmärgi enne avamist sõnastamine aitab aega säästa.
Tehnilised piirid ja töökindluse ootused
Androidi miinimumnõue on 6.0, nii et ühilduvus on enne paigaldamist üks konkreetne kontroll. Vanal telefonil võib kasutuskogemus olla teistsugune kui uuemal seadmel, kuid ma ei järeldaks üksnes aeglasest laadimisest, et pensioniinfo ise on vale. Kõigepealt eristaksin tehnilist tõrget sisulisest küsimusest.
Rakendus ilmus 22. veebruaril 2018 ning praegune versioon on 3.0.8. Need üksikasjad annavad tausta, kuid minu jaoks ei tõesta need iseenesest, et iga toiming igal seadmel alati laitmatult töötab. Kui kasutamine katkeb, kontrolliksin esmalt seadme sobivust ja prooviksin hiljem uuesti, kuid olulise asjaajamise korral ei jätaks ma tähtaega üksnes mobiilirakenduse peale.
Ka keskmine hinnang 3,7, mis põhineb umbes viiel ja poolel tuhandel hinnangul ning ligi pooleteisel tuhandel arvustusel, viitab sellele, et kogemus pole kõigile ühesugune. Ma ei käsitleks seda automaatselt hinnanguna pensioniteenuse sisule: kasutusmugavus, tehniline sujuvus ja ametliku info väärtus on eri küsimused. Rakendust on paigaldatud üle viie miljoni korra, mis näitab selle laia kasutust, kuid ei taga, et iga inimene leiab kõik vajaliku kohe üles.
Minu praktiline taastumisplaan on lihtne: kui rakendus ei käitu ootuspäraselt, panen tähele, millise toimingu juures see juhtus, väldin sama kinnituse korduvat saatmist ning kasutan vajadusel teist ametlikku kanalit. Nii ei aja ma segamini võimalikku ühenduse või seadme probleemi ja oma pensioniandmete seisukorda.
Kellele see sobib, kellele mitte?
See on hea valik inimesele, kes soovib oma pensioniinfot ametlikust allikast telefonis vaadata, kasutada rahvapensioni teenuseid sobival ajal ning valmistada ette täpsemaid küsimusi. Eriti kasulik on see neile, kes ei taha pensioniteemaga tegelemiseks alati arvutit avada või teeninduskanalit otsida.
Samuti sobib see inimesele, kes eelistab enne nõu küsimist ise esmase ülevaate saada. Rakendus aitab vestluseks valmistuda, sest kasutaja saab oma olukorra kohta konkreetsemalt mõelda. Kõige kasulikum on seda kasutada lähtepunktina, mitte lõpliku finantsotsusena.
Ma ei soovitaks sellele täielikult toetuda inimesel, kes vajab mahukat pensioniplaneerimist, investeerimisstrateegiat või eri säästmisvõimaluste kõrvutamist. Selleks on parem kasutada eraldi finantsplaneerimise tööriista või nõustajat. Samuti võib veebiversioon olla parem neile, kes töötavad dokumentidega, vajavad suurt ekraani või soovivad korraga mitut ametlikku allikat võrrelda.
Rakenduse vanusepiirang PEGI 3 kirjeldab laia sobivust, mitte seda, et iga kasutaja jaoks oleks pensioniteave arusaadav. Kui pensionisüsteemi mõisted on võõrad, võtaksin tulemuse lugemiseks aega ja otsiksin keerulise küsimuse korral ametlikku selgitust, mitte ei teeks üksnes ekraanil oleva summa põhjal kiiret otsust.
Minu hinnang kiirusele ja igapäevasele kasutusele
내 곁에 국민연금 täidab hästi konkreetset ülesannet: see toob National Pension Service’i pensioniteenused ja eeldatavate pensionisummade vaatamise telefoni. Mulle meeldib selle juures kõige rohkem võimalus alustada üldisest küsimusest, liikuda oma isikliku info juurde ning kasutada saadud tulemust järgmise sammu ettevalmistamiseks.
Selle kasutamisel tasub meeles pidada nelja asja. Alusta ühest eesmärgist, loe näidu tähendust enne järelduste tegemist, pane ebaselged kohad kirja ning vii keerulisemad küsimused vajadusel ametlikku suhtlusse. Nii ei jää rakendus lihtsalt numbrite vaatamise kohaks, vaid muutub praktiliseks osaks pensioniotsuste töövoost.
Kui tahad kiiresti kontrollida üht konkreetset pensioniküsimust, on telefon mugav lähtekoht. Kui vajad aga pikka selgitust, dokumentide kõrvutamist või terviklikku säästmisplaani, valiksin suurema ekraani, finantsplaneerimise tööriista või nõustaja. Rakenduse väärtus on kõige selgem siis, kui küsimus on piiritletud ja kasutaja teab, millist vastust ta otsib.
Kokkuvõttes on tegemist praktilise ametliku rakendusega, mille väärtus ei seisne uhketes lisades, vaid selles, et pensioniga seotud oluline lähteinfo on käepärast. Kui kasutad seda teadlikult — sisendist tulemuse ja vajadusel ametliku täpsustuseni — võib see muuta muidu ebamäärase pensioniteema palju konkreetsemaks.
Plussid
- Võimaldab pensioniandmeid mugavalt telefonis kontrollida.
- Isikupärastatud teated aitavad olulisi tähtaegu meeles pidada.
- Pensioniprognoos toetab tuleviku rahaliste otsuste tegemist.
- Ametlike teenuste kasutamine vähendab paberimajanduse vajadust.
- Konto ja pensioniinfo on koondatud ühte rakendusse.
Miinused
- Rakendus on eelkõige kasulik Lõuna-Korea pensionisüsteemi kasutajatele.
- Kõik funktsioonid võivad nõuda isikutuvastust ja sisselogimist.
- Keerukamad pensionitingimused vajavad kasutajalt finantsteadmisi.
- Mõni teenus võib suunata kasutaja veebilehele või välisele kanalile.
- Teavituste rohkus võib muutuda häirivaks
- kui seadeid ei kohandata.
Korduma kippuvad küsimused: 내 곁에 국민연금
Mis on „내 곁에 국민연금” ja milleks seda rakendust kasutatakse?
„내 곁에 국민연금” on Korea riikliku pensionisüsteemiga seotud ametlik rakendus, mille kaudu saab kasutaja kontrollida oma pensioniandmeid ja saada ülevaadet pensioniõigustest. Rakendus on mõeldud eelkõige Korea 국민연금 ehk National Pension Service’i klientidele. Selle abil saab vaadata sissemaksete ajalugu, eeldatavat pensionisummat, taotluste olekut ning kasutada mitmesuguseid pensioniga seotud e-teenuseid ilma kontorisse minemata.
Kas rakenduse kasutamiseks on vaja kontot või isikut tuvastada?
Jah, enamik „내 곁에 국민연금” funktsioone eeldab kasutaja isiku tuvastamist. Sisselogimine võib toimuda Korea digitaalsete autentimismeetodite, näiteks sertifikaadi, mobiilse autentimise või muu toetatud identiteedikontrolli kaudu. Ilma autentimiseta võib olla võimalik näha ainult üldist infot, kuid isiklikud pensioniandmed, maksete ajalugu ja prognoosid jäävad ligipääsmatuks. Enne allalaadimist tasub kontrollida, kas teie kasutatav autentimisviis on toetatud.
Milliseid pensioniandmeid saab rakenduses kontrollida?
Rakendus võimaldab tavaliselt vaadata National Pension Service’iga seotud isiklikku teavet, sealhulgas kindlustusperioode, tehtud sissemakseid, registreeritud töö- või kindlustusstaatust ning hinnangulist vanaduspensioni. Mõnel juhul saab kontrollida ka pensioni saamise tingimusi, eeldatavat väljamakse algust ja puuduvaid sissemakseperioode. Näidatavad summad on prognoosid ning võivad muutuda sõltuvalt edasistest sissemaksetest, seadusemuudatustest ja kasutaja olukorrast.
Kas rakenduse kaudu saab esitada pensioni või muid taotlusi?
„내 곁에 국민연금” ei ole ainult vaatamisrakendus, vaid sisaldab ka mitmeid digitaalseid asjaajamisfunktsioone. Sõltuvalt kasutaja staatusest ja teenuse kättesaadavusest võib rakenduse kaudu esitada pensioniga seotud taotlusi, kontrollida dokumentide või avalduste menetlemist ning saada ametlikke teateid. Kõiki toiminguid ei pruugita siiski täielikult mobiilis lõpetada, sest mõne teenuse puhul võidakse nõuda täiendavaid dokumente, täiendavat autentimist või ühendust National Pension Service’i töötajaga.
Kas „내 곁에 국민연금” sobib ka välismaal elavatele või korea keelt mitteoskavatele kasutajatele?
Rakendus võib olla kasulik ka Korea pensionisüsteemiga seotud välismaal elavatele inimestele, kuid kasutuskogemus sõltub tugevalt keeleoskusest ja autentimisvõimalustest. Rakenduse põhisisu ja juhised on peamiselt korea keeles ning kõik välismaised telefoninumbrid või identiteedituvastuse meetodid ei pruugi olla toetatud. Kui teil on vaja kontrollida pensioniõigusi välismaalt, tasub enne kasutamist veenduda, et teie konto, telefoninumber ja vajalikud dokumendid vastavad teenuse nõuetele.


